Finchi: Money Tracker

Mga screenshot
Mga detalye
- Rating
- 40.00 mga review
- Bersyon
- 1.20.04
- Developer
- finchi co.
Pagsusuri ni Norviv
Kung gusto mong magkaroon ng mas malinaw na larawan ng iyong araw-araw na gastos nang hindi agad pumapasok sa komplikadong budgeting system, Finchi: Money Tracker ay isang praktikal na app na sulit subukan. Sa paggamit ko rito, ang pinakamalaking halaga nito ay nasa pagiging madaling lapitan: inilalagay mo ang mga gastusin, tinitingnan ang galaw ng pera, at unti-unting nakikita kung saan napupunta ang budget. Hindi ito kapalit ng kumpletong accounting tool, pero bilang personal na kasama sa pagsubaybay ng pananalapi, maayos ang direksiyong tinatahak nito.
Ang app ay kabilang sa kategoryang pampinansya at ginawa ng finchi co. Libre itong i-download, kaya mababa ang hadlang para sa estudyante, empleyado, freelancer, o sinumang gustong magsimula ng mas maingat na paghawak ng pera. May mga in-app purchase na nagkakahalaga ng ₱24.00 bawat item, kaya mahalagang tingnan muna kung aling bahagi ang kasama sa libreng paggamit at kung may opsiyonal na bayad na kailangan para sa workflow mo.
Madaling simulan, pero mas kapaki-pakinabang kapag regular ang paggamit
Pagbukas ko sa app, ang unang impresyon ko ay hindi ito nagtatangkang takutin ang user gamit ang masyadong teknikal na mga termino. Mahalaga iyon sa isang money tracker dahil maraming tao ang sumusuko bago pa man makapagsimula kapag parang spreadsheet o business finance software ang dating. Ang mas natural na paraan ay magtala agad ng isang gastusin habang sariwa pa sa isip ang halaga at dahilan nito.
Sa totoong buhay, halimbawa, bumili ka ng almusal bago pumasok, nagbayad ng pamasahe, at nag-order ng pagkain sa gabi. Kung itatala mo ang mga iyon sa oras na nangyari, mas madali mong mabubuo ang pattern ng iyong paggastos kaysa umasa sa alaala sa katapusan ng linggo. Dito ko nakitang may malinaw na silbi ang app: ginagawa nitong maliit at paulit-ulit na gawain ang isang bagay na kadalasang ipinagpapaliban.
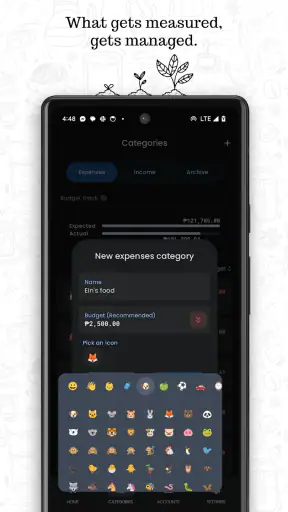
Ang isang mahalagang tip ay huwag hintaying maging “perfect” ang sistema bago gamitin. Mas mabuting magsimula sa ilang pangunahing uri ng gastos na talagang mahalaga sa iyo kaysa gumawa ng napakaraming label na hindi mo rin mapapanatili. Para sa akin, mas praktikal na unahin ang pagkain, transportasyon, bills, personal na bili, at ipon. Kapag naging regular na ang pagtatala, saka mo malalaman kung kailangan mo pa ng mas detalyadong paghahati.
Mayroon itong average rating na 4.8 mula sa humigit-kumulang dalawang daang rating, at umabot na sa mahigit sampung libong installs. Hindi iyon awtomatikong patunay na perpekto ang karanasan ng bawat user, pero nagpapakita itong may sapat na interes sa app at may mga taong nakitang kapaki-pakinabang ito para sa kanilang pangangailangan.
Ang lakas nito ay nasa pagbuo ng personal na habit
Para sa akin, hindi ang mismong paglalagay ng numero ang pinakamahalagang bahagi ng money tracking. Ang tunay na pakinabang ay ang pagbuo ng habit na huminto sandali at tanungin ang sarili: kailangan ko ba talaga ito, saan ito dapat mapabilang, at gaano kadalas ko itong ginagawa? Kapag ginagamit nang tuloy-tuloy, nagiging mas konkreto ang mga gastusing dati ay parang maliliit lamang at hindi napapansin.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Isang workflow na irerekomenda ko ay ang tatlong hakbang na ito: magtala agad pagkatapos gumastos, maglaan ng maikling pagsusuri sa gabi, at gumawa ng isang lingguhang pagtingin sa kabuuan. Hindi kailangang mahaba ang bawat session. Ang layunin ay makita ang direksiyon ng pera bago pa lumaki ang problema. Kung may napansing paulit-ulit na gastos, saka ka gumawa ng desisyon—bawasan, palitan, o isama nang maayos sa budget.
Kapaki-pakinabang din ang ganitong paraan para sa mga taong hindi pare-pareho ang kita. Kung freelancer ka o may sideline, mas mahirap umasa sa isang simpleng buwanang allowance. Sa halip na isipin lamang kung magkano ang pumasok, mas makabuluhang tingnan kung aling gastusin ang kailangang unahin kapag mas maliit ang kinita. Dito nagiging mas praktikal ang tracker kaysa sa isang pangkalahatang payo na “magtipid.”
Para sa mag-asawa o magkakasamang nakatira, maaari rin itong magsilbing panimulang usapan tungkol sa pera, kahit hindi ito kapalit ng pinagsasaluhang financial system. Halimbawa, maaaring magkahiwalay kayong magtala ng personal na gastos at pagkatapos ay pag-usapan ang mga regular na bayarin. Ang mahalaga ay hindi ituring ang app bilang tagapamagitan sa bawat desisyon, kundi bilang mas malinaw na rekord na makatutulong sa pag-uusap.
Mas simple kaysa spreadsheet, ngunit hindi kasing lawak ng kumpletong finance suite
Kung ikukumpara sa spreadsheet, mas magaan gamitin ang app para sa mabilisang pagtatala. Hindi mo kailangang magdisenyo ng columns, formulas, o sariling layout bago makuha ang pangunahing pakinabang. Para sa isang taong gusto lamang malaman ang pang-araw-araw na daloy ng pera, malaking ginhawa ang mas tuwirang proseso.
Sa kabilang banda, may dahilan kung bakit mas pinipili pa rin ng ibang user ang spreadsheet. Kapag kailangan mo ng maraming custom formula, detalyadong forecasting, shared editing, o malalim na pagsusuri ng financial records, mas malawak ang kontrol sa spreadsheet. Hindi ko pipilitin ang isang casual money tracker na pumalit sa ganoong setup. Ang tamang tanong ay kung kailangan mo ba ng mabilis na habit-building tool o ng halos kumpletong financial workbook.
May isa pang karaniwang alternatibo: banking app. Maganda ang banking app para makita ang mga transaksiyong dumaan sa isang partikular na account, pero hindi nito laging ipinapakita ang buong personal na larawan, lalo na kung gumagamit ka ng cash, iba’t ibang bangko, e-wallet, o perang hinahati para sa ibang layunin. Ang manual na pagtatala ay may dagdag na trabaho, ngunit nagbibigay ito ng pagkakataong isama ang mga gastusing hindi awtomatikong nakukuha mula sa isang account.
Dito ko nakikita ang malinaw na trade-off ng Finchi: mas may control ka kaysa sa passive na pagtingin sa bank balance, pero kailangan mong maging disiplinado dahil ang kalidad ng resulta ay nakadepende sa pagiging regular at tumpak ng entries. Kung ayaw mong magtala nang mano-mano, maaaring mas bagay sa iyo ang tool na may mas malawak na automation, kung mayroon kang access sa ganoong opsiyon at komportable ka sa setup nito.
Ang limitasyong dapat malaman bago ito gawing pangunahing financial tool
Ang pinakamalaking kahinaan ng ganitong uri ng app ay hindi lamang teknikal; behavioral din ito. Kapag nakalimutan mong ilagay ang isang gastos, nagiging kulang ang larawan. Kapag mali ang kategorya, maaaring mali rin ang konklusyon mo tungkol sa iyong habits. Kaya hindi sapat na i-install ito. Kailangan mong magtakda ng simpleng routine na kaya mong sundin kahit abala ka.
Hindi ko rin irerekomendang umasa rito lamang para sa malalaking desisyong pampinansya. Kung nagpaplano ka ng buwis, negosyo, utang, payroll, investment portfolio, o detalyadong cash-flow projection, kailangan mo ng mas angkop na sistema at posibleng payo mula sa kwalipikadong propesyonal. Ang app ay mas bagay sa personal na visibility at pang-araw-araw na kontrol kaysa sa pormal na financial reporting.
May praktikal na friction din sa manual entry. Sa unang mga araw, maaaring pakiramdam mo ay dagdag na gawain lamang ito, lalo na kung sanay kang magbayad nang mabilis gamit ang card o digital wallet. Ang payo ko ay magtala sa isang nakatakdang oras kung hindi mo kayang gawin agad—halimbawa, bago matulog—ngunit huwag itong ipagpaliban nang maraming araw. Kapag naipon ang mga resibo at maliliit na bayarin, mas mahirap nang maalala ang eksaktong dahilan ng bawat transaksiyon.
Dapat mo ring pag-isipan ang privacy sa praktikal na paraan. Ang money tracker ay maaaring maglaman ng sensitibong impormasyon tungkol sa iyong kita, bills, at mga gawi sa paggastos. Bago ilagay ang mas detalyadong tala, basahin ang mga pahintulot at setting na ipinapakita ng app sa iyong device at gumamit ng maingat na screen-lock habit. Hindi ito dahilan para iwasan agad ang app, pero bahagi ito ng responsableng paggamit ng anumang digital financial record.
Sino ang pinakamalaking makikinabang dito?
Pinakaangkop ito sa taong nagsisimula pa lamang mag-budget at ayaw munang gumamit ng komplikadong sistema. Kung lagi mong sinasabi na hindi mo alam kung saan napupunta ang sweldo mo, maaaring makatulong ang simpleng pagtatala para gawing nakikita ang dating malabo. Maganda rin ito para sa estudyanteng may baon, bagong empleyado na unang humahawak ng regular na kita, at freelancer na kailangang bantayan ang pabago-bagong cash flow.
Para sa mga gumagamit ng cash, may dagdag na halaga ang manual tracking dahil hindi lahat ng gastos ay makikita sa bank statement. Maaari mong itala ang pamasahe, meryenda, maliit na ambag, o biglaang bili na kadalasang nawawala sa memorya. Ang mga halagang ito ay maaaring mukhang maliit isa-isa, ngunit kapag pinagsama sa loob ng ilang linggo, nagiging mahalagang bahagi sila ng budget.
Maganda rin ito para sa taong may isang tiyak na layunin, gaya ng pag-iwas sa labis na pagkain sa labas o pagbuo ng pondo para sa isang personal na pangangailangan. Sa ganitong sitwasyon, huwag subukang bantayan ang lahat nang sabay-sabay. Pumili ng isang behavior na gusto mong baguhin at gamitin ang mga tala para makita kung umuusad ka. Mas malamang na manatili ang habit kapag malinaw ang dahilan.
Hindi ko naman ito unang pipiliin para sa isang maliit na negosyo, team finance, o user na nangangailangan ng awtomatikong pag-sync ng maraming account bilang sentro ng workflow. Hindi rin ito para sa taong ayaw talaga sa manual tracking. Kung ang pangunahing kailangan mo ay automatic categorization, shared household ledger, invoice management, o advanced reporting, mas makabubuting maghanap ng tool na partikular na idinisenyo para roon kaysa pilitin ang isang personal tracker.
Mga praktikal na paraan para masulit ang paggamit
Una, magtakda ng malinaw na kahulugan ng bawat kategorya. Halimbawa, magpasya kung ang coffee run ay kabilang sa pagkain o personal na gastos, at manatili sa parehong panuntunan. Hindi kailangang perpekto ang classification; ang mahalaga ay pare-pareho ito para maikumpara mo ang isang linggo sa susunod.
Ikalawa, iwasang gawing sobrang detalyado ang bawat entry. Kung kailangan mong magsulat ng mahabang paliwanag sa bawat maliit na bayarin, mabilis kang mapapagod. Gamitin lamang ang sapat na detalye para maalala mo ang transaksiyon at makagawa ng desisyon. Ang isang maikli ngunit regular na record ay mas kapaki-pakinabang kaysa sa napakaayos na sistema na isang linggo mo lamang nagagamit.
Ikatlo, gamitin ang app bilang salamin, hindi bilang tagapaghusga. Kapag nakita mong malaki ang napupunta sa isang kategorya, huwag agad gumawa ng sobrang higpit na limitasyon na hindi mo kayang sundin. Mas mabuting magtakda ng maliit na pagbabago at obserbahan ang epekto. Halimbawa, bawasan ang isang hindi planadong bili bawat linggo bago gumawa ng mas malaking pagbabago sa routine.
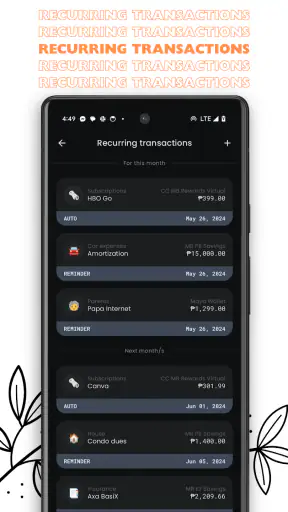
Ikaapat, gumawa ng hiwalay na pagtingin sa regular at biglaang gastos sa sarili mong paraan ng pagtatala. Ang bills ay madaling mahulaan, samantalang ang emergency repair o biglaang biyahe ang kadalasang sumisira sa budget. Kapag nakikita mong paulit-ulit ang “biglaang” gastos, maaaring hindi na talaga ito biglaan at dapat nang isama sa mas makatotohanang plano.
Ang app ay may content rating na 3+, kaya malawak ang age suitability nito sa antas ng store classification. Gayunman, kung bata ang gagamit, mas mahalaga pa rin ang gabay ng magulang o nakatatanda dahil ang paghawak ng totoong financial information ay nangangailangan ng tamang pag-unawa at pag-iingat.
Compatibility, gastos, at pangmatagalang halaga
Ang kasalukuyang bersiyon ay 1.20.04 at nangangailangan ng Android 8.1 o mas bago. Bago mag-install, tingnan muna ang bersiyon ng operating system ng iyong device para maiwasan ang abala. Dahil libre ang pangunahing pag-download, maaari mo itong subukan nang hindi agad gumagastos, ngunit dapat mong tandaan ang presyong ₱24.00 bawat in-app purchase kung may opsiyonal na bahagi kang gustong gamitin.
Para sa akin, ang tamang paraan ng paghusga sa halaga nito ay hindi kung gaano karaming araw mo itong bubuksan, kundi kung nakatutulong ba itong baguhin ang isang partikular na financial habit. Kung makikita mong nabawasan ang mga hindi planadong gastos o mas maaga mong napapansin ang paglihis sa budget, may tunay itong pakinabang kahit simple ang proseso. Kung nagtatala ka lamang ngunit wala namang ginagawang pagbabago, magiging digital na listahan lang ito.
Ang release nito noong Hun 24, 2023 ay nagbibigay ng sapat na konteksto na hindi ito bagong eksperimento sa araw ng pag-install mo. Gayunman, hindi ko gagamitin ang edad ng app bilang dahilan para asahan ang lahat ng advanced feature na makikita sa mas matagal nang financial platforms. Mas makatarungang suriin ito batay sa pangunahing layunin nito: gawing mas madali ang personal na pagsubaybay sa pera.
Hatol: magandang unang hakbang para sa mas maingat na paggastos
Sa huli, ang Finchi: Money Tracker ay isang app na irerekomenda ko sa kaibigang gustong magsimula ng financial tracking pero ayaw munang malunod sa spreadsheets, kumplikadong dashboard, o sobrang daming setting. Ang lakas nito ay ang pagiging diretso at ang kakayahang gawing regular na gawain ang pagtingin sa sariling gastos.
Hindi ito ang tamang sagot para sa business accounting, malalim na financial analysis, o user na umaasa sa awtomatikong pagkuha ng lahat ng transaksiyon. Kailangan pa rin ng disiplina, maingat na pagtatala, at makatotohanang pagtingin sa sariling habits. Iyon ang pangunahing trade-off: mas simple ang karanasan, pero mas malaki ang responsibilidad ng user na panatilihing kumpleto at kapaki-pakinabang ang records.
Kung ang kailangan mo ay isang magaan na personal finance companion na maaari mong subukan nang libre, may sapat itong dahilan para bigyan ng pagkakataon. Ang pinakamainam kong payo ay gamitin ito nang tuloy-tuloy sa isang malinaw na layunin sa loob ng ilang linggo, pagkatapos ay tingnan kung may desisyong nabago dahil sa mga tala. Kapag naging mas malinaw sa iyo kung saan napupunta ang pera at kung ano ang kaya mong baguhin, doon mo mararamdaman ang tunay na halaga nito.
Mga madalas itanong
01Ano ang Finchi: Money Tracker at para kanino ito angkop?
Ang Finchi: Money Tracker ay isang app para sa pagtatala at pagsubaybay ng iyong kita, gastusin, budget, at mga layunin sa pag-iimpok. Angkop ito sa mga estudyante, empleyado, freelancer, at pamilyang gustong magkaroon ng mas malinaw na larawan ng kanilang pananalapi. Sa pamamagitan ng regular na paglalagay ng transaksyon, mas madali mong makikita kung saan napupunta ang pera at kung aling gastusin ang kailangang bawasan.
02Ligtas ba gamitin ang Finchi: Money Tracker para sa personal na rekord sa pananalapi?
Bago gamitin ang Finchi, mahalagang suriin ang mga pahintulot, patakaran sa privacy, at paraan ng pag-iimbak ng datos na ipinapakita ng app. Karaniwang ginagamit ang ganitong uri ng money tracker para sa personal na pagtatala, ngunit hindi ito dapat ituring na kapalit ng bangko o opisyal na financial service. Iwasang ilagay ang PIN, password, buong card number, o iba pang sensitibong impormasyon kung hindi ito kinakailangan.
03Kailangan ba ng internet connection upang magamit ang Finchi: Money Tracker?
Maaaring magamit ang pangunahing mga function ng money tracker kahit walang tuloy-tuloy na internet, lalo na kung manu-mano mong itinatala ang kita at gastusin. Gayunman, maaaring kailanganin ang koneksyon para sa pag-login, pag-backup, pag-synchronize, pag-update ng app, o paggamit ng ilang online feature. Mainam na tingnan ang kasalukuyang requirements sa Google Play Store o App Store bago mag-download.
04May bayad ba ang Finchi: Money Tracker, at mayroon ba itong premium features?
Depende sa bersyon at platform, maaaring libre ang pag-download ng Finchi ngunit may mga karagdagang feature na iniaalok sa pamamagitan ng subscription, in-app purchase, o premium plan. Bago kumpirmahin ang pag-install o pagbabayad, basahin ang listahan ng inclusions, presyo, trial period, at paraan ng pagkansela. Suriin din kung may advertising o limitasyon sa bilang ng account, report, o device.
05Paano ko masusulit ang Finchi: Money Tracker sa pang-araw-araw na pagbabadyet?
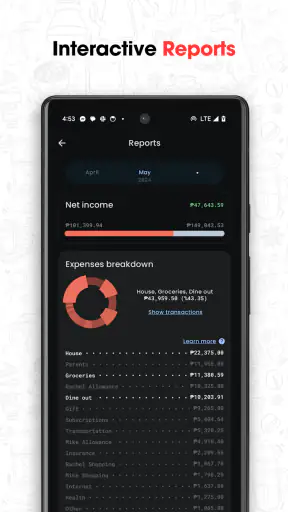
Para maging kapaki-pakinabang ang Finchi, ilagay agad ang bawat gastusin at gumamit ng malinaw na kategorya gaya ng pagkain, transportasyon, bills, shopping, at savings. Magtakda ng buwanang budget at regular na suriin ang mga report upang makita ang paulit-ulit na gastos. Mainam ding mag-backup ng datos kung may ganitong opsyon, at panatilihing napapanahon ang app upang mabawasan ang posibilidad ng pagkawala ng rekord.


